Dulu saya fikir, apabila pendapatan bertambah, keadaan kewangan akan menjadi lebih baik dengan sendirinya.
Rupanya tidak semudah itu.
Kita boleh menerima gaji yang lebih besar, tetapi pada masa yang sama mempunyai lebih banyak komitmen. Rumah, kereta, belanja keluarga dan macam-macam lagi.
Kadang-kadang, belum sempat duit masuk ke akaun, kita sudah tahu ke mana semuanya akan pergi.
Saya mula mengambil serius soal bajet sejak bekerja di Singapura pada tahun 2007. Ketika itu, saya mahu memastikan gaya hidup tidak berkembang terlalu jauh daripada kemampuan, terutamanya apabila suatu hari nanti perlu menyesuaikan diri dengan pendapatan yang berbeza.
Semakin lama saya mengurus duit sendiri, semakin saya faham bahawa mempunyai simpanan sahaja belum tentu bermaksud kewangan kita sudah kukuh.
Kita juga perlu tahu susunan keutamaan.
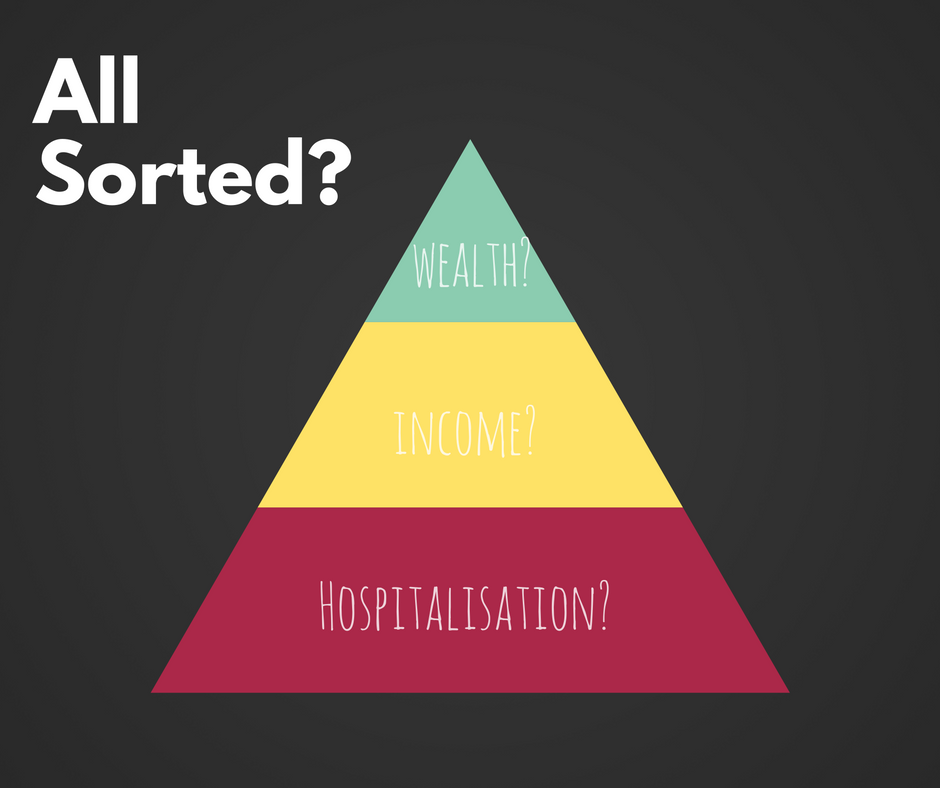
Salah satu cara mudah untuk memikirkan perkara ini ialah melalui konsep Financial Triangle, atau segitiga perancangan kewangan.
Konsep ini membantu kita melihat tiga perkara penting: perlindungan, simpanan dan pengumpulan aset.
Bukan semua perkara perlu dibuat serentak. Dan bukan semua orang bermula dari kedudukan yang sama.
1. Asas Segitiga: Lindungi Kehidupan dan Aliran Tunai
Bayangkan kita sedang membina rumah.
Sebelum memikirkan warna cat atau perabot mahal, kita perlu memastikan asas rumah itu kukuh.
Dalam kewangan peribadi pun sama.
Asas kita ialah keupayaan untuk menampung kehidupan harian dan menghadapi perkara yang tidak dijangka.
Mulakan dengan memahami berapa banyak wang yang masuk dan keluar setiap bulan.
Berapa yang digunakan untuk keperluan keluarga?
Berapa jumlah hutang yang perlu dibayar?
Dan berapa baki sebenar selepas semua komitmen?
Kalau duit masih tidak cukup untuk keperluan asas, menambah pelaburan berisiko bukanlah perkara paling mendesak.
Kita mungkin lebih memerlukan pelan untuk mengurangkan perbelanjaan, mengurus hutang dan membina lebihan tunai terlebih dahulu.
Perlindungan juga penting.
Contohnya, perlindungan perubatan atau takaful yang sesuai boleh membantu mengurangkan kesan kewangan akibat risiko tertentu. Tetapi bentuk dan jumlah perlindungan perlu dipilih berdasarkan keperluan serta kemampuan, bukan semata-mata kerana seseorang mencadangkan produk tertentu.
Pada saya, asas kewangan yang baik bukan bermaksud kita sudah membeli semua jenis perlindungan.
Ia bermaksud kita memahami risiko yang paling besar kepada kehidupan keluarga dan mempunyai rancangan untuk menghadapinya.
Baca: Cabaran Hidup — Nak Bayar Hutang Dulu Ke Nak Melabur Ke Atau Nak Berniaga?
2. Bahagian Tengah: Bina Simpanan yang Boleh Digunakan
Selepas mula mengawal aliran tunai, kita perlu membina simpanan.
Tetapi bukan semua simpanan mempunyai tujuan yang sama.
Contohnya, kita mungkin memerlukan wang untuk memperbaharui insurans kereta tahun depan, membayar yuran persekolahan anak atau pulang ke kampung semasa musim perayaan.
Perbelanjaan begitu sebenarnya boleh dijangka.
Ia lebih sesuai disediakan melalui tabung perbelanjaan bermusim.
Dana kecemasan pula berbeza.
Dana ini disediakan untuk keadaan yang tidak dijangka, seperti kehilangan pendapatan, pembaikan penting atau perbelanjaan mendesak.
Sebagai panduan umum, kita sering mendengar cadangan menyediakan dana kecemasan bersamaan tiga hingga enam bulan perbelanjaan asas.
Tetapi kalau pendapatan tidak tetap, jumlah yang sesuai mungkin perlu lebih besar bergantung kepada keadaan.
Saya sendiri memahami perbezaan antara pendapatan tetap dengan pendapatan freelance. Sejak memilih bekerja secara freelance dalam industri offshore pada tahun 2013, saya perlu lebih peka terhadap tempoh antara satu pekerjaan dengan pekerjaan yang lain.
Bagi orang yang menerima pendapatan tidak menentu, simpanan tunai bukan sekadar memberi rasa selesa.
Ia memberikan ruang untuk membuat keputusan tanpa terlalu terdesak.
Yang penting, dana kecemasan perlu mudah diakses dan tidak terlalu terdedah kepada turun naik nilai.
Sebab itu saya tidak menganggap semua aset sebagai pengganti yang sesuai untuk wang kecemasan.
Baca: Tabung Simpanan Perbelanjaan Bermusim Mampu Meringankan Beban Hujung Tahun
3. Bahagian Atas: Kumpul Aset untuk Masa Depan
Apabila asas kewangan semakin teratur, barulah kita mempunyai lebih banyak ruang untuk memikirkan pengumpulan aset.
Di sinilah simpanan jangka panjang dan pelaburan memainkan peranan.
Antaranya termasuk simpanan persaraan, pelaburan yang sesuai dengan tahap risiko dan emas fizikal.
Tetapi setiap pilihan mempunyai fungsi yang berbeza.
Simpanan persaraan membantu kita membuat persediaan untuk kehidupan selepas berhenti bekerja.
Pelaburan pula boleh memberikan peluang pertumbuhan nilai, tetapi membawa risiko tertentu.
Emas fizikal boleh menjadi salah satu komponen simpanan aset, namun harganya tetap boleh turun dan jual beli emas mempunyai kos seperti spread.
Sebab itu saya tidak melihat Financial Triangle sebagai alasan untuk meletakkan semua wang dalam satu aset.
Sebaliknya, ia mengingatkan kita supaya memikirkan tujuan setiap simpanan.
Kalau duit itu diperlukan untuk membayar bil bulan depan, mungkin ia tidak sesuai diletakkan dalam aset yang nilainya berubah-ubah.
Tetapi kalau wang tersebut memang diperuntukkan untuk matlamat jangka panjang, kita mempunyai lebih banyak masa untuk mempertimbangkan pilihan yang sesuai.
Satu lagi perkara yang saya belajar ialah pendapatan tinggi tidak semestinya menjadikan seseorang lebih bersedia untuk masa depan.
Apa yang penting ialah berapa banyak yang dapat kita urus, simpan dan pertahankan daripada pendapatan tersebut.
4. Bagaimana Kalau Gaji Masih Cukup-Cukup Makan?
Ini persoalan yang lebih dekat dengan kehidupan ramai orang.
Apabila gaji hanya cukup untuk membayar sewa, barang dapur, pengangkutan dan keperluan anak-anak, cadangan menyimpan beratus-ratus ringgit setiap bulan mungkin terasa jauh daripada realiti.
Sebab itu Financial Triangle bukan satu perlumbaan.
Kita tidak perlu terus melengkapkan semua bahagiannya.
Mulakan dengan langkah yang mampu dilakukan.
Kalau sekarang belum ada simpanan langsung, cuba wujudkan sedikit lebihan setiap bulan.
Kalau ada hutang yang membebankan, susun semula keutamaan pembayaran.
Kalau sudah mula menyimpan, asingkan wang mengikut tujuan supaya duit untuk perbelanjaan tahunan tidak bercampur dengan dana kecemasan.
Dan apabila keadaan semakin stabil, tambah simpanan secara berperingkat.
Kita juga tidak perlu terlalu terikat dengan peratus pembahagian wang yang popular di media sosial.
Formula yang sesuai untuk seseorang dengan gaji RM8,000 mungkin tidak sesuai untuk sebuah keluarga yang hidup dengan pendapatan RM3,000.
Yang lebih penting ialah membina sistem yang boleh diamalkan secara konsisten.
5. Segitiga Kewangan Itu Panduan, Bukan Peraturan
Ada satu perkara yang saya mahu tekankan.
Walaupun kita menggunakan gambaran segitiga yang mempunyai bahagian bawah, tengah dan atas, kehidupan sebenar tidak sentiasa bergerak dalam susunan yang sempurna.
Kita mungkin sedang membina dana kecemasan sambil mencarum untuk persaraan.
Kita mungkin perlu melangsaikan hutang mahal sambil mengekalkan perlindungan asas keluarga.
Dan selepas bertahun-tahun mengumpul aset, mungkin ada masa kita perlu kembali mengutamakan tunai kerana pendapatan berubah.
Itu perkara biasa.
Financial Triangle sepatutnya membantu kita menyusun keputusan, bukannya membuat kita rasa gagal kerana belum mencapai semua peringkat.
Bagi saya, ia lebih berguna apabila dijadikan panduan untuk bertanya:
Adakah aliran tunai keluarga saya terkawal?
Adakah saya mempunyai simpanan yang boleh digunakan ketika kecemasan?
Adakah risiko besar kepada keluarga sudah dikenal pasti?
Dan adakah saya sedang membina sesuatu untuk masa depan, walaupun perlahan?
Jawapan kepada soalan ini jauh lebih penting daripada kelihatan berjaya di mata orang lain.
Sekadar Renungan
Apabila semakin meningkat usia, saya mula melihat kewangan daripada sudut yang sedikit berbeza.
Dulu saya lebih banyak memikirkan bagaimana mahu menambah pendapatan dan mempercepatkan pembayaran hutang.
Sekarang saya semakin menghargai kepentingan mempunyai ruang untuk membuat pilihan.
Ruang untuk menghadapi tempoh tanpa pekerjaan.
Ruang untuk mengurus keperluan keluarga yang datang tanpa diduga.
Dan ruang untuk memikirkan masa depan tanpa terlalu dibebankan masalah hari ini.
Saya masih belajar menyusun semua itu.
Tetapi satu perkara semakin jelas.
Kewangan yang kukuh bukan sekadar tentang jumlah wang yang kita berjaya kumpulkan.
Ia juga tentang sejauh mana kehidupan kita mampu bertahan apabila keadaan tidak berjalan seperti yang dirancang.
“Sebelum sibuk mengumpul kekayaan, pastikan dahulu asas yang menyokong kehidupan kita tidak mudah runtuh.”


